A Receita Federal do Brasil (RFB) produz um Relatório Anual da Fiscalização, que apresenta informações sobre as atividades de fiscalização realizadas pela própria Receita Federal ao longo do ano. Esse relatório tem o objetivo de fornecer transparência sobre as ações da Receita, seus resultados, metas e iniciativas de combate à sonegação e à evasão fiscal.
O relatório costuma abordar uma variedade de tópicos, como:
RESULTADOS - 2022
1. Procedimentos fiscais executados e crédito tributário constituído de ofício.
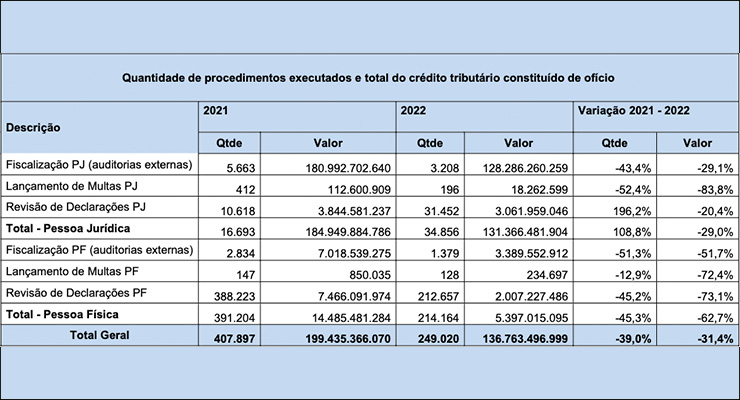
Em 2022, o crédito tributário constituído de ofício totalizou R$ 136,76 bilhões, representando um decréscimo de 31,4% em relação ao resultado de 2021, conforme demonstrado a seguir:
Quantidade de procedimentos executados e total do crédito tributário constituído de ofício.
2. Grau de aderência das autuações
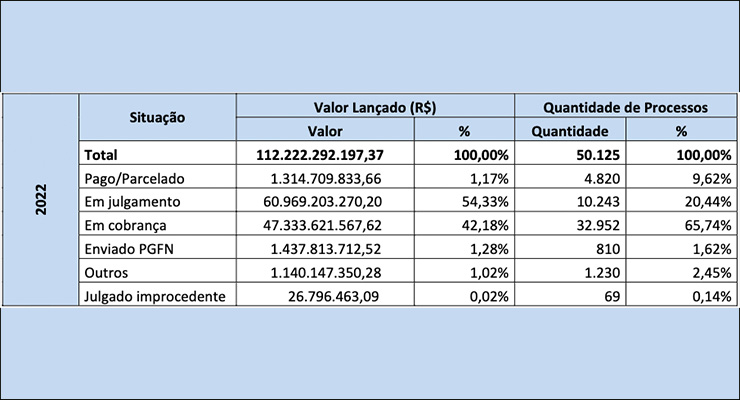
O grau de aderência mede a manutenção dos créditos tributários constituídos de ofício pela fiscalização. Consideram-se mantidos os créditos tributários pagos, parcelados, em cobrança administrativa e aqueles encaminhados à Procuradoria-Geral da Fazenda Nacional (PGFN), para inscrição em Dívida Ativa e a consequente cobrança executiva.
3. Procedimentos de fiscalização por segmento ou ocupação profissional
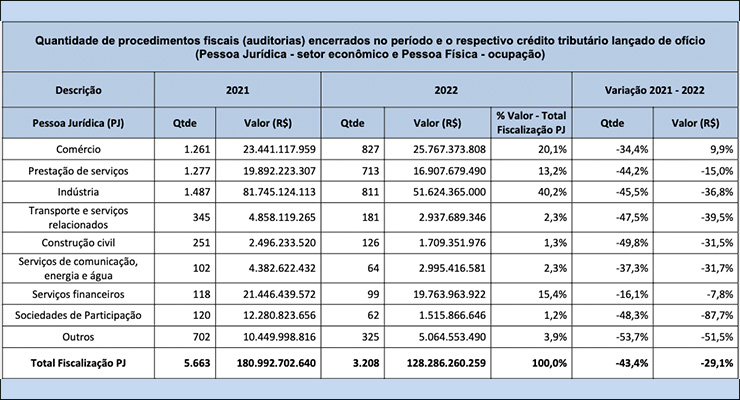
Os procedimentos fiscais realizados no ano de 2022 em pessoas jurídicas se concentraram nos setores de indústria, comércio e prestação de serviços, representando 73,5% do total do crédito tributário constituído pela fiscalização.
Quanto às pessoas físicas, os procedimentos fiscais no ano de 2022 se concentraram nos contribuintes que declaram “Outros” como ocupação, representando 51,3%, do crédito tributário constituído.
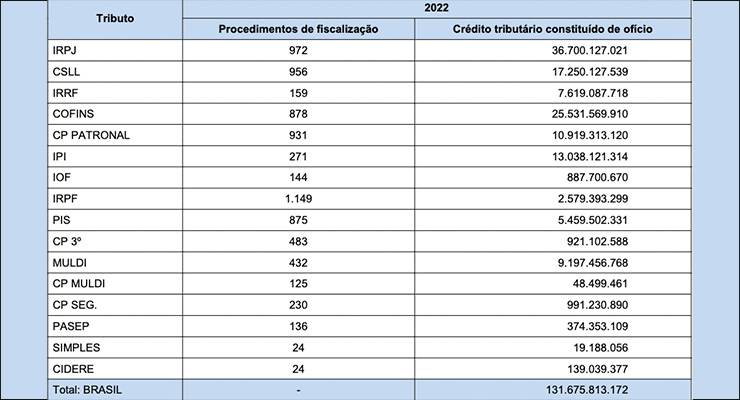
4. Procedimentos de fiscalização por tributo
Em 2022, dos créditos tributários apurados, 78,6% do total do crédito tributário constituído de ofício se referem a cinco tributos: IRPJ, CSLL, COFINS, Contribuição Previdenciária Patronal e IPI.
5. Qualidade da seleção da fiscalização
O grau de acerto da seleção da fiscalização encerrou o ano de 2022 em 86,3%, em relação à meta de 90%. Tais resultados demonstram a precisão dos cruzamentos de dado da Receita Federal na seleção dos contribuintes que apresentam divergências nas informações prestadas.
6. Nota Fiscal eletrônica (NF-e) e Conhecimento de Transporte eletrônico (CT-e)
Em 2022, entre outros, destacam-se os seguintes resultados:
Confira na íntegra o relatório clicando aqui!
LEIA TAMBÉM: Crimes Tributários e suas Implicações Legais para Empresas.
Matéria por: Tatiane Oliveira.